2026年のAI導入は「検証」から「実行」へ。日米の導入格差から見る日本企業の組織課題とVertical AIの可能性
2026年、生成AIは「可能性を模索する」フェーズから、明確な「実行と結果」が問われるフェーズへと移行しつつあります。
日本国内でも特定領域でのAI導入は着実に進んでいるものの、米国企業の8割近く(78%)が実業務でAIを稼働させているのに対し日本国内の導入率は約4割(42.7%)に留まるというデータも出ており※1、多くの日本企業は目まぐるしく進歩するAIというテクノロジーと、日本特有の意思決定・組織構造のギャップに頭を悩ませているのではないでしょうか。
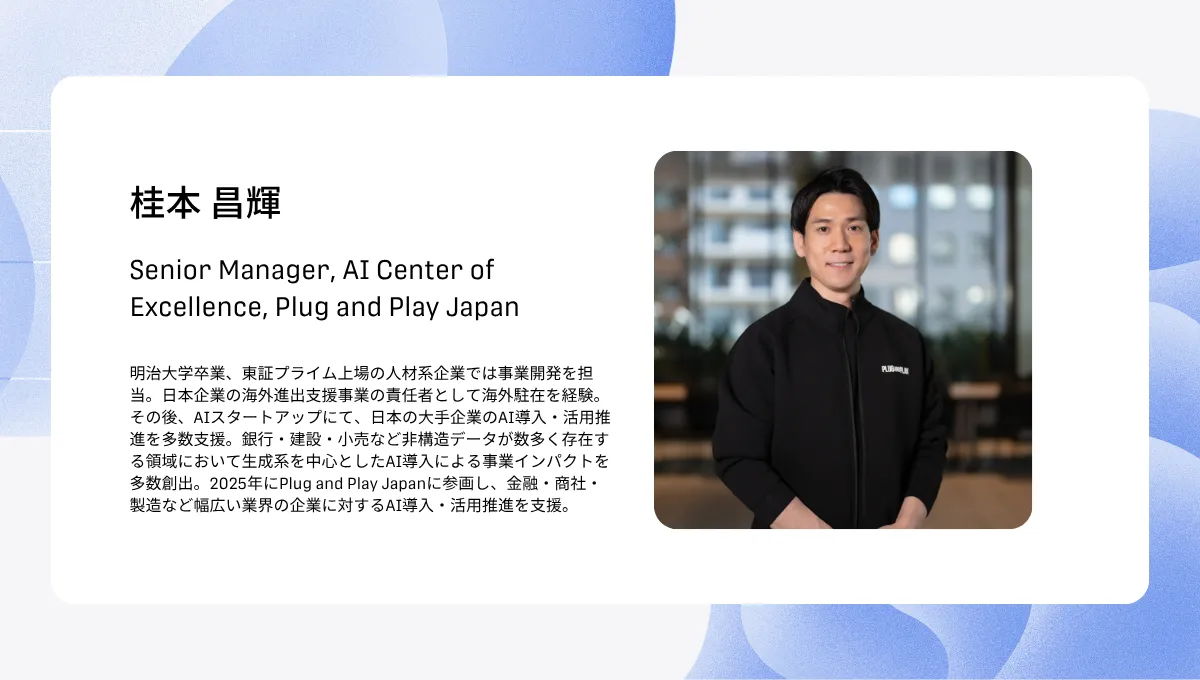
本記事では、Plug and Play Japanで新たに設立される「AI Center of Excellence」の桂本 昌輝とともに、日米に共通する課題意識、日本企業の既存の組織構造の難しさ、そして「SaaSの死」の先に広がる「Vertical AI」の勝機まで、現在の日本企業のAI活用の現在地点とこれからについて考察します。
1. グローバルと日本企業のAI活用の現在地:「PoC」から「結果」を求めるフェーズへ
── 米国などの諸外国と比較したときに、日本企業のAI活用の現状をどう見ていますか?
米国が日本と比べてAI活用が圧倒的に進んでいるかというと、MicrosoftやGoogleなど一部の先行している企業を除けば、本質的な課題は日本と大きく変わらない印象を持っています。
日本のAI導入では「PoC止まり」のプロジェクトの多さが取り沙汰されますが、米国でも「PoCで止まる」という言葉を使っていないだけで、劇的な効果が出せている企業ばかりではありません。その上で、「そろそろ結果を出さなければならない」というプレッシャーが強まっている傾向は日米共通です。
そのような中、日本国内でAI活用が先行しているのは金融領域です。彼らは導入を着実に進めており、効果が出ている案件が徐々に現れています。米国でもモルガン・スタンレーなどがAI導入において先行しており、金融領域がフロントランナーである点は共通しています。
── なぜ金融領域でAI導入が進みやすいのでしょうか?
大きく分けると、「全体業務に占める知的労働の割合」と「利益率」という2つの要因があると考えています。
金融業界のリサーチ業務や分析業務といったホワイトカラー的な労働は現在のLLMが得意とする領域で、そういった知的労働比率が高ければ高いほどAI導入後に業務効率化などの効果を得やすいです。
逆に、物流、小売、製造など利益率が低く、数でビジネスを伸ばしていく業界は、フィジカルな業務が多いだけでなく、初期の巨額な投資に対してROI(投資対効果)を示しにくいためAI導入が進みづらい側面があります。
また、金融領域はビジネスモデル自体の利益率が高いため、将来に向けた巨額の投資を実施しやすい構造にあります※2。現在のAI、特にAIエージェントは、資金を投じれば投じるほどエージェントの数を増やし、処理能力を強化できる構造です。人を採用・育成するリードタイムがなく、投資回収のリードタイムが短いためビジネスインパクトに直結します※3。
日本国内のマーケットという観点で考えると、国内産業への資金供給の主要なプレイヤーである金融領域の企業がAI導入を進め生産性を上げることで、より一層社会全体のAI導入の機運につながるという側面もあるので、国内でも金融領域でAI導入が進んでいることは非常に好ましい状況だと考えています。
2. 日本企業におけるAI導入の価値や投資対効果(ROI)はどう測るべきか
── 日本国内ではAI導入のROI(投資対効果)として「人件費(工数)削減」が見えやすい効果として重視される傾向がありますが、この傾向はAI導入の効果測定指標として最適なのでしょうか?
AI導入を進める上でのボトルネックは、社内稟議を通すためのROI試算にあります。管理会計上、人件費削減が最も数字を出しやすいため、指標として採用されやすいのが現状です。しかし、解雇規制がある日本ではAIで業務を効率化したからといって容易に人を解雇できないので、これをAI導入の効果とするのは本質的ではありません。あくまで「稟議を通すための管理会計上の数字」に過ぎないのです。
── 本質的にはAI導入のROIはどのように算出すべきでしょうか?
明確な解があるわけではないのですが、生産性の向上やその結果として、「企業の新しい事業や施策が価値を生んだか」といった指標が重要になると考えています。
私は、AIによって浮いたリソースを「新規事業の創出」などの企業価値向上につながるような業務に充て、付加価値を生むことがAI導入の理想と考えています。そのために、まずはAIで業務を効率化し生産性をあげ※4、社員のリスキリングを行い、より一層企業の生産性を向上させたり、新しい事業を生み出せるような人材を育てたりということも非常に重要になってきています。
3. AI導入における意思決定と組織構造の課題
── グローバル基準からすると、日本のAI導入率は依然として低いというデータもあります※4。日本企業におけるAI導入のボトルネックは何でしょうか?
多くの企業でAI導入が進まない最大の理由は、経営層の意思決定の問題だと考えています。経営層がAI導入でもたらされる価値を的確に理解していないことに加え、技術進化が早すぎて導入してもすぐに陳腐化してしまうリスクを恐れるため、多額の投資判断に踏み切れません。現場でAI推進組織が頑張っても、トップのコミットメントがないため、社内の導入に懸念がある層を説得しきれない構造になっているケースもよく伺います。
一方で、これは裏返すとトップが強いビジョンを示せば組織が一気に動くのが日本の特徴であり、強みといえます。変化の激しいAI時代において日本の競争力を保つためにも、このスピードに適応していかなければなりません。
── AIの技術進化の速さと、日本企業の意思決定のスピードには大きなミスマッチがあるように見えますが、この問題はどう解消できると考えますか?
大きな企業であればあるほど、既存組織の中で新しいことをやるのは難しくなるため、物理的にも権限的にも「切り離す」ことが有効だと考えています。社長直轄組織や、優先的な承認経路、あるいは複数社による合弁会社を作り、スタートアップのようなスピード感で動ける環境を用意するケースも最近はよく聞きます。そこでSmall Win(小さな成功事例)を作り、それを本体へ逆輸入して横展開するアプローチが、現時点で最も筋が良いと考えられます。
4. スタートアップの役割と「Vertical AI」の勝機
── 日本全体のマーケットという観点では、スタートアップも欠かせないプレイヤーであると思います。特にAI領域のスタートアップは今後どのような役割を果たしていくと考えていますか?
生成AIの進化に伴って、スタートアップ界隈では「SaaSの死」と呼ばれる環境変化が注目を集めていますが、淘汰されるのは深いドメインナレッジが不要な「ホリゾンタル(汎用型)SaaS」です。業界の知見に深く入り込んでいるプロダクトは死んでいません。 日本でも建設現場や航空会社の機体工場といったオフラインの現場には、言語化されていない「暗黙知」が大量に眠っています。これらを形式知化できるVertical AI(特化型AI)スタートアップには大きな期待がありますし、今後は、そういったAIを使い手が束ね、パッケージングしていくことが理想と考えています。
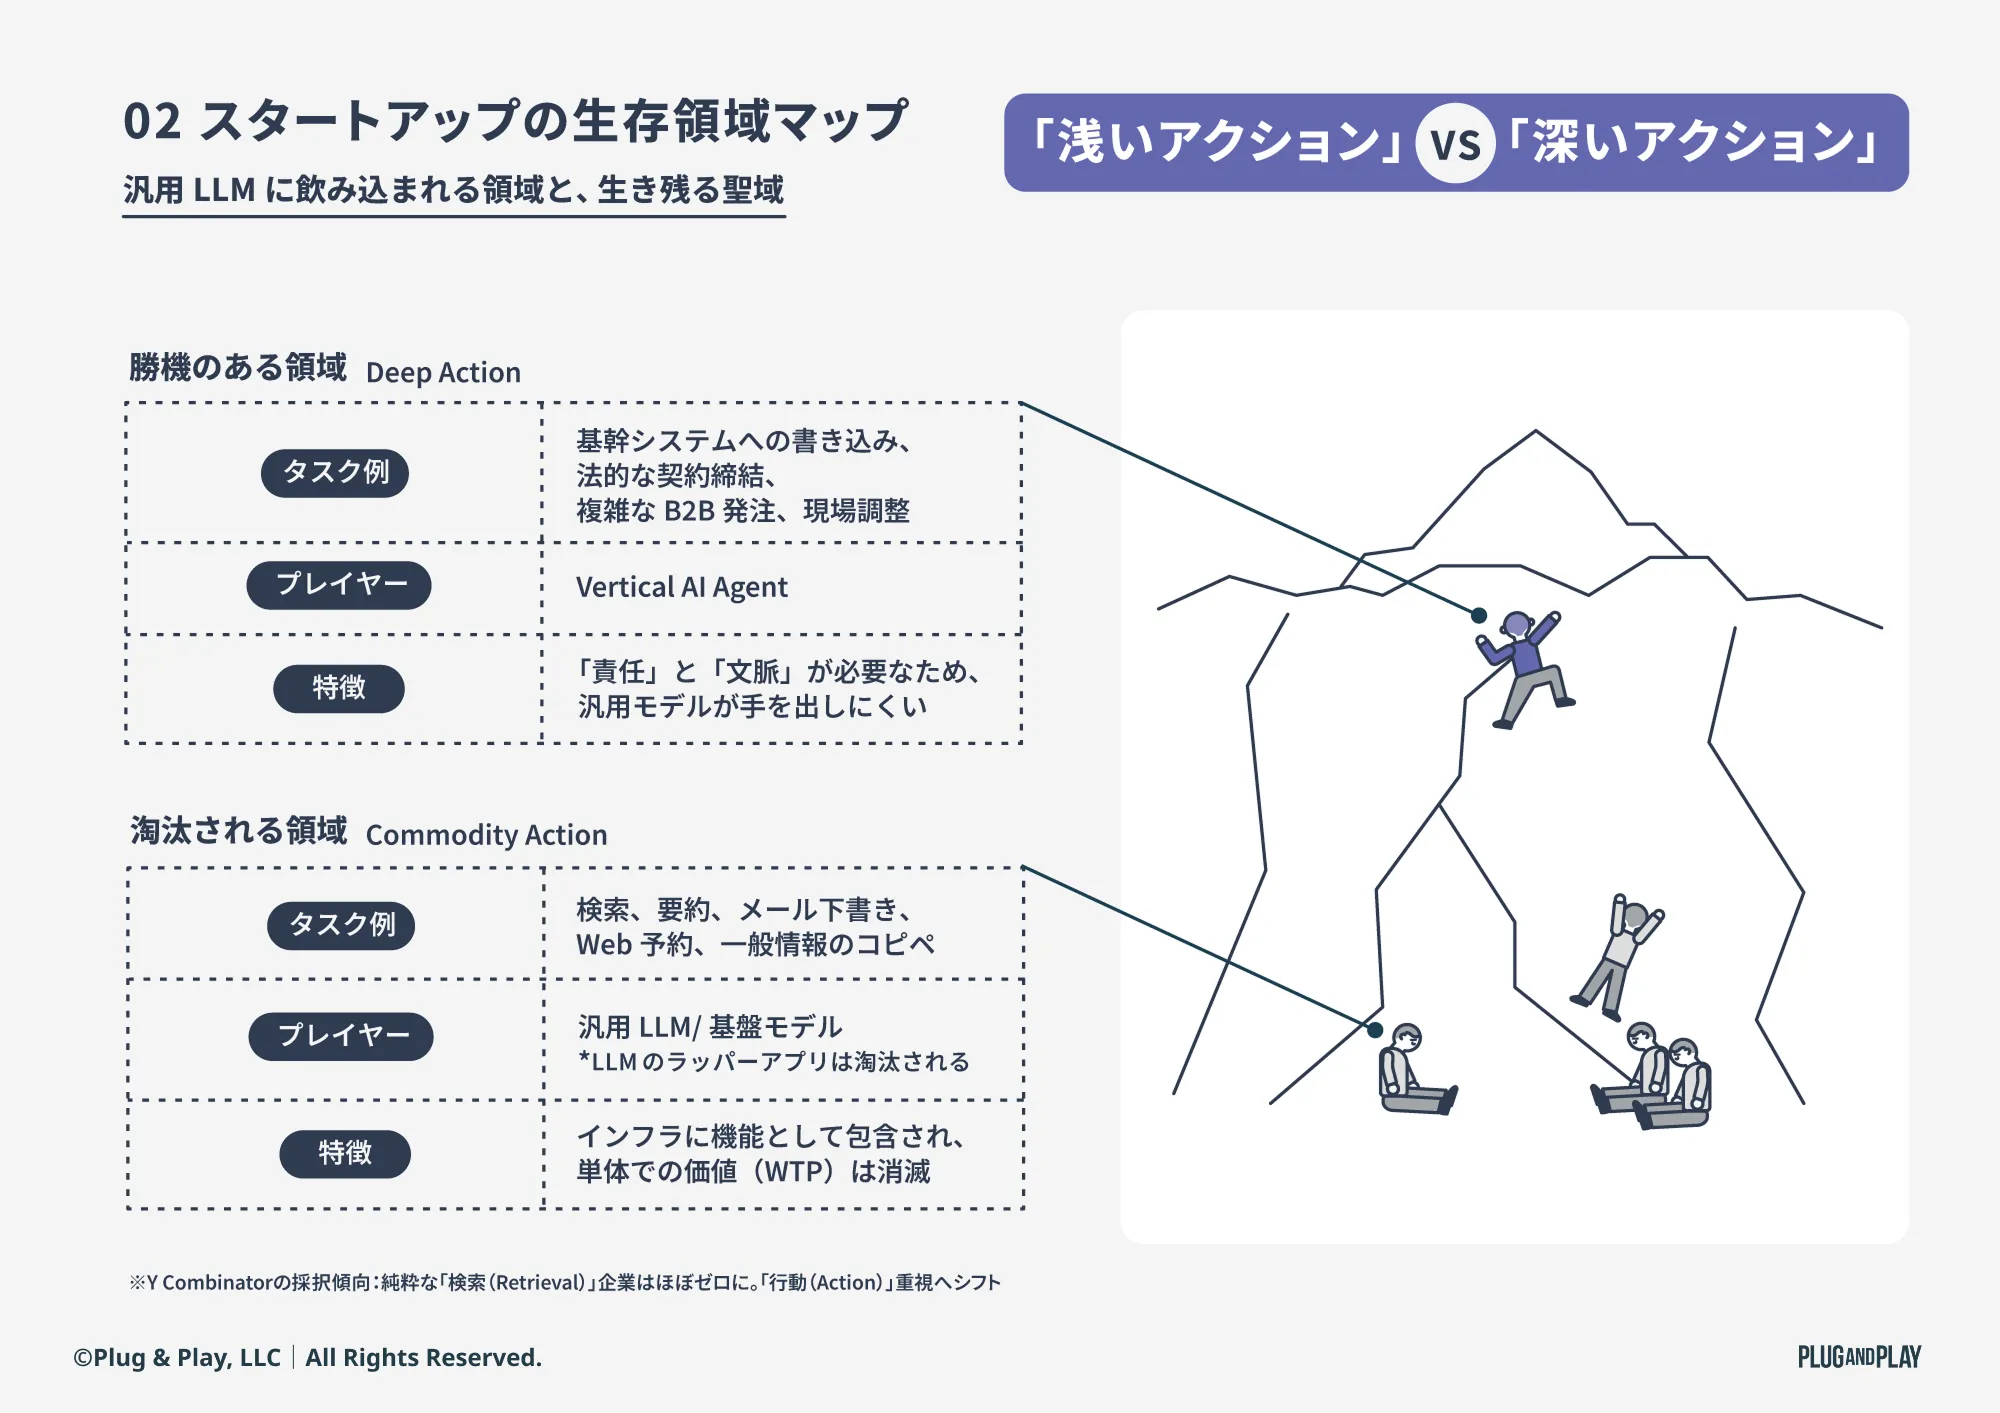
また、今後はUI/UXは重要ではなくなる可能性があります※5。エージェント同士が会話して自律的にタスクを完結させるなら、人間が触る画面は不要で、むしろ「意識されないが裏側で強力にデータを処理するミドルウェアやアルゴリズム」の方が本質的な価値となります。
これまではUI/UXが完成していないからリリースを遅らせるといったスタートアップの声もよく聞きましたが、これからはUI/UXがなくても「ミドルウェア」や「アルゴリズム」をまず提供するという戦略も考えられます。
5. Plug and Play Japan "AI Center of Excellence" の提供価値
── 最後に、新設された「AI Center of Excellence」が日本の企業に提供できる価値について教えてください。
大企業のAI導入における課題に対して我々が提供できる強みとしては、中立的な立場からの支援が可能という点があります。AIが自律的にタスクをこなすようになると、最後に人間に残るのは「意思決定」です。しかし、自社でAIプロダクトを開発している企業は、最終的には自社製品を売りたいという意図があるため、どうしても言説にバイアスがかかってしまいます。そういったプレイヤーからの話を聞くだけでは企業が中立かつ最適な判断を下すのは困難です。
我々Plug and Playは全世界で60以上の拠点を持ち、国内外問わず日々さまざまなステークホルダーとのネットワークに根差した圧倒的な情報量と、特定のプロダクトや技術に依らない中立的な立場としての強みを掛け合わせることで、支援させていただく企業の課題に最適な支援が可能な唯一のプレイヤーであると自負しています。
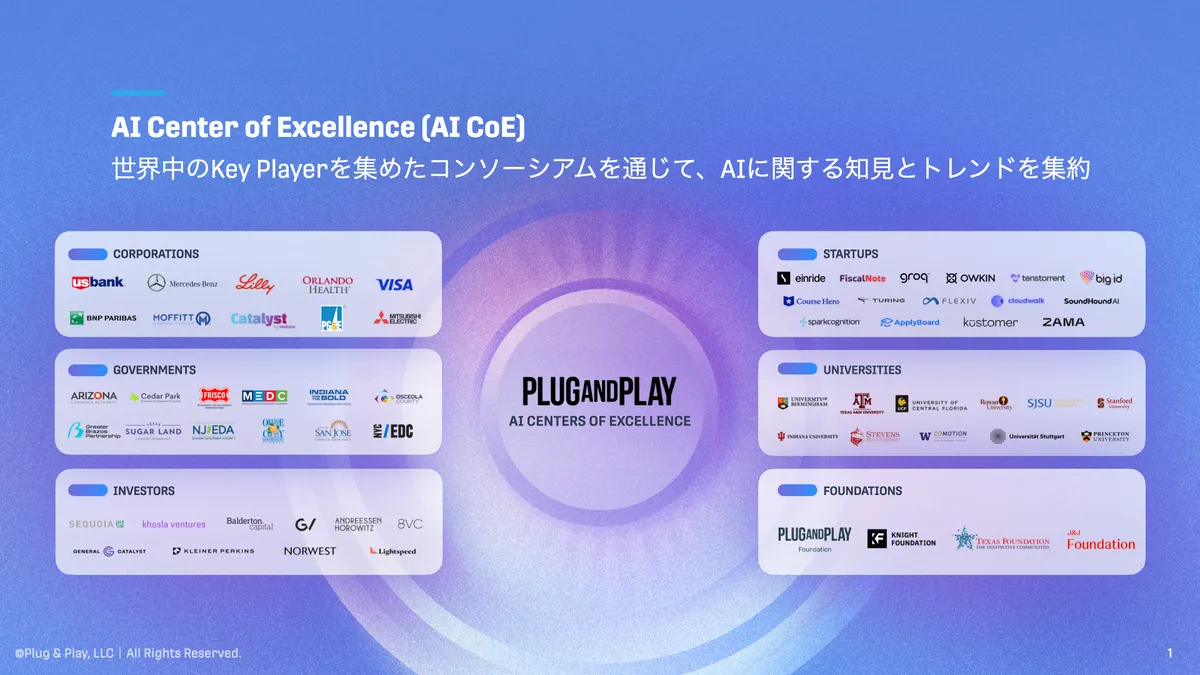
また、今後より強化したいアプローチとしては、技術を深く知ることはもちろん、それ以上に「個々の大企業の事業課題や内部事情を深く知り密着度を高める」ことです。大企業の現場の課題、組織の力学、どこを解決すれば全体最適になるかを、時には内部の人以上に深く理解し、経営層の意思決定に資する提案ができる存在になることが我々の強みであるべきですし、目指す姿と考えています。
AI CoEの詳細はこちら https://japan.plugandplaytechcenter.com/innovation-services/ai-coe
※1 Gartnerの2026年最新レポートによれば、米国企業の78%がすでに少なくとも1つのAIツールを実業務で稼働させています。一方で、日本国内に目を向けると、総務省の「令和7年版(2025年)情報通信白書」等のデータでは、生成AIの活用方針を策定している企業は約4割(42.7%)に留まります。
※2 Goldman Sachs Report: 2026年にはハイパースケーラーによるAI関連設備投資が5,000億ドルを超えると予測。金融機関のような資本力のある企業がAIインフラに巨額を投じる傾向はグローバルでも顕著です。
※3 Fintech企業のKlarnaは、AIアシスタントが700人分の仕事を代行し、利益を4,000万ドル改善したと発表。これは「人件費削減」がPLに直接インパクトを与えた象徴的な事例です。
※4 Stanford HAIのエコノミストは、2026年には「AIによる労働代替や生産性向上」をリアルタイムで追跡するダッシュボードが登場すると予測しています。
※5 Gartnerの予測では、2028年までにユーザー体験の3分の1が、アプリそのものではなく「エージェント型フロントエンド」へ移行すると予測されています。