「SaaS is Dead」の先へ - シリコンバレーの最先端トレンドを、日本企業の現場にどう実装するか
はじめに
GPT-5、Claude Opus-4.7、Gemini 3といった大規模言語モデルの進化により、AIは「機能」から「知的作業の代行者」へと変貌を遂げつつあります。グローバルではスタートアップ投資額の約50%がAI関連に集中する一方、日本企業の現場では「結局、自社にどう活かせばよいのか」という問いが日々深まっているのが現状ではないでしょうか。
シリコンバレーで日々アップデートされる議論と、日本の大企業の現場で起きているリアルな課題の間には、依然として大きな距離があります。「米国でこう言われているから」をそのまま輸入するだけでは機能せず、一方で日本独自の議論に閉じてしまえば、グローバルな潮流から取り残されてしまいます。
本インタビューでは、シリコンバレーをはじめ世界60カ国の拠点を有するPlug and PlayのVenturesチームが捉えるグローバル投資トレンドと、日本の大手企業との対話で積み上げてきたノウハウを掛け合わせ、自社プロダクトを持たない中立的なオーケストレーター として、企業のAI実装に伴走することを目指すAI Center of Excellenceチーム双方の立場から、先日公開した 『Plug and Play Startup Insight Report 2026』 で取り上げた論点を起点に、グローバルトレンドと日本企業の実情をどう橋渡しすべきかを考えます。
1. 「SaaS is Dead」は本当か - グローバルの議論と日本の構造的なズレ
ー2025年に大きく話題になった「SaaS is Dead」というフレーズですが、相馬さんはレポートの中でも「プロダクトとしてのSaaSが死んだのではなく、課金体系の矛盾が露呈したのだ」と整理されていましたよね。改めて、このフレーズが流行した背景と、現時点での着地点をどう見ていますか。
相馬: この「SaaS is Dead」というキーワードは、ChatGPTが現在の形に近づいてきたあたりから、「AIがソフトウェアそのものを代替してしまうのではないか」という議論がVCの間で強く出てきて、メッセージとして打ち出された言葉です。実際、単純なRAG(検索拡張生成)を使っただけのアプリや、「ちょっと業務を効率化して終わり」という薄いSaaSは、ピボットや淘汰を余儀なくされていて、ある意味でこのフレーズは現実味を帯びてきました。
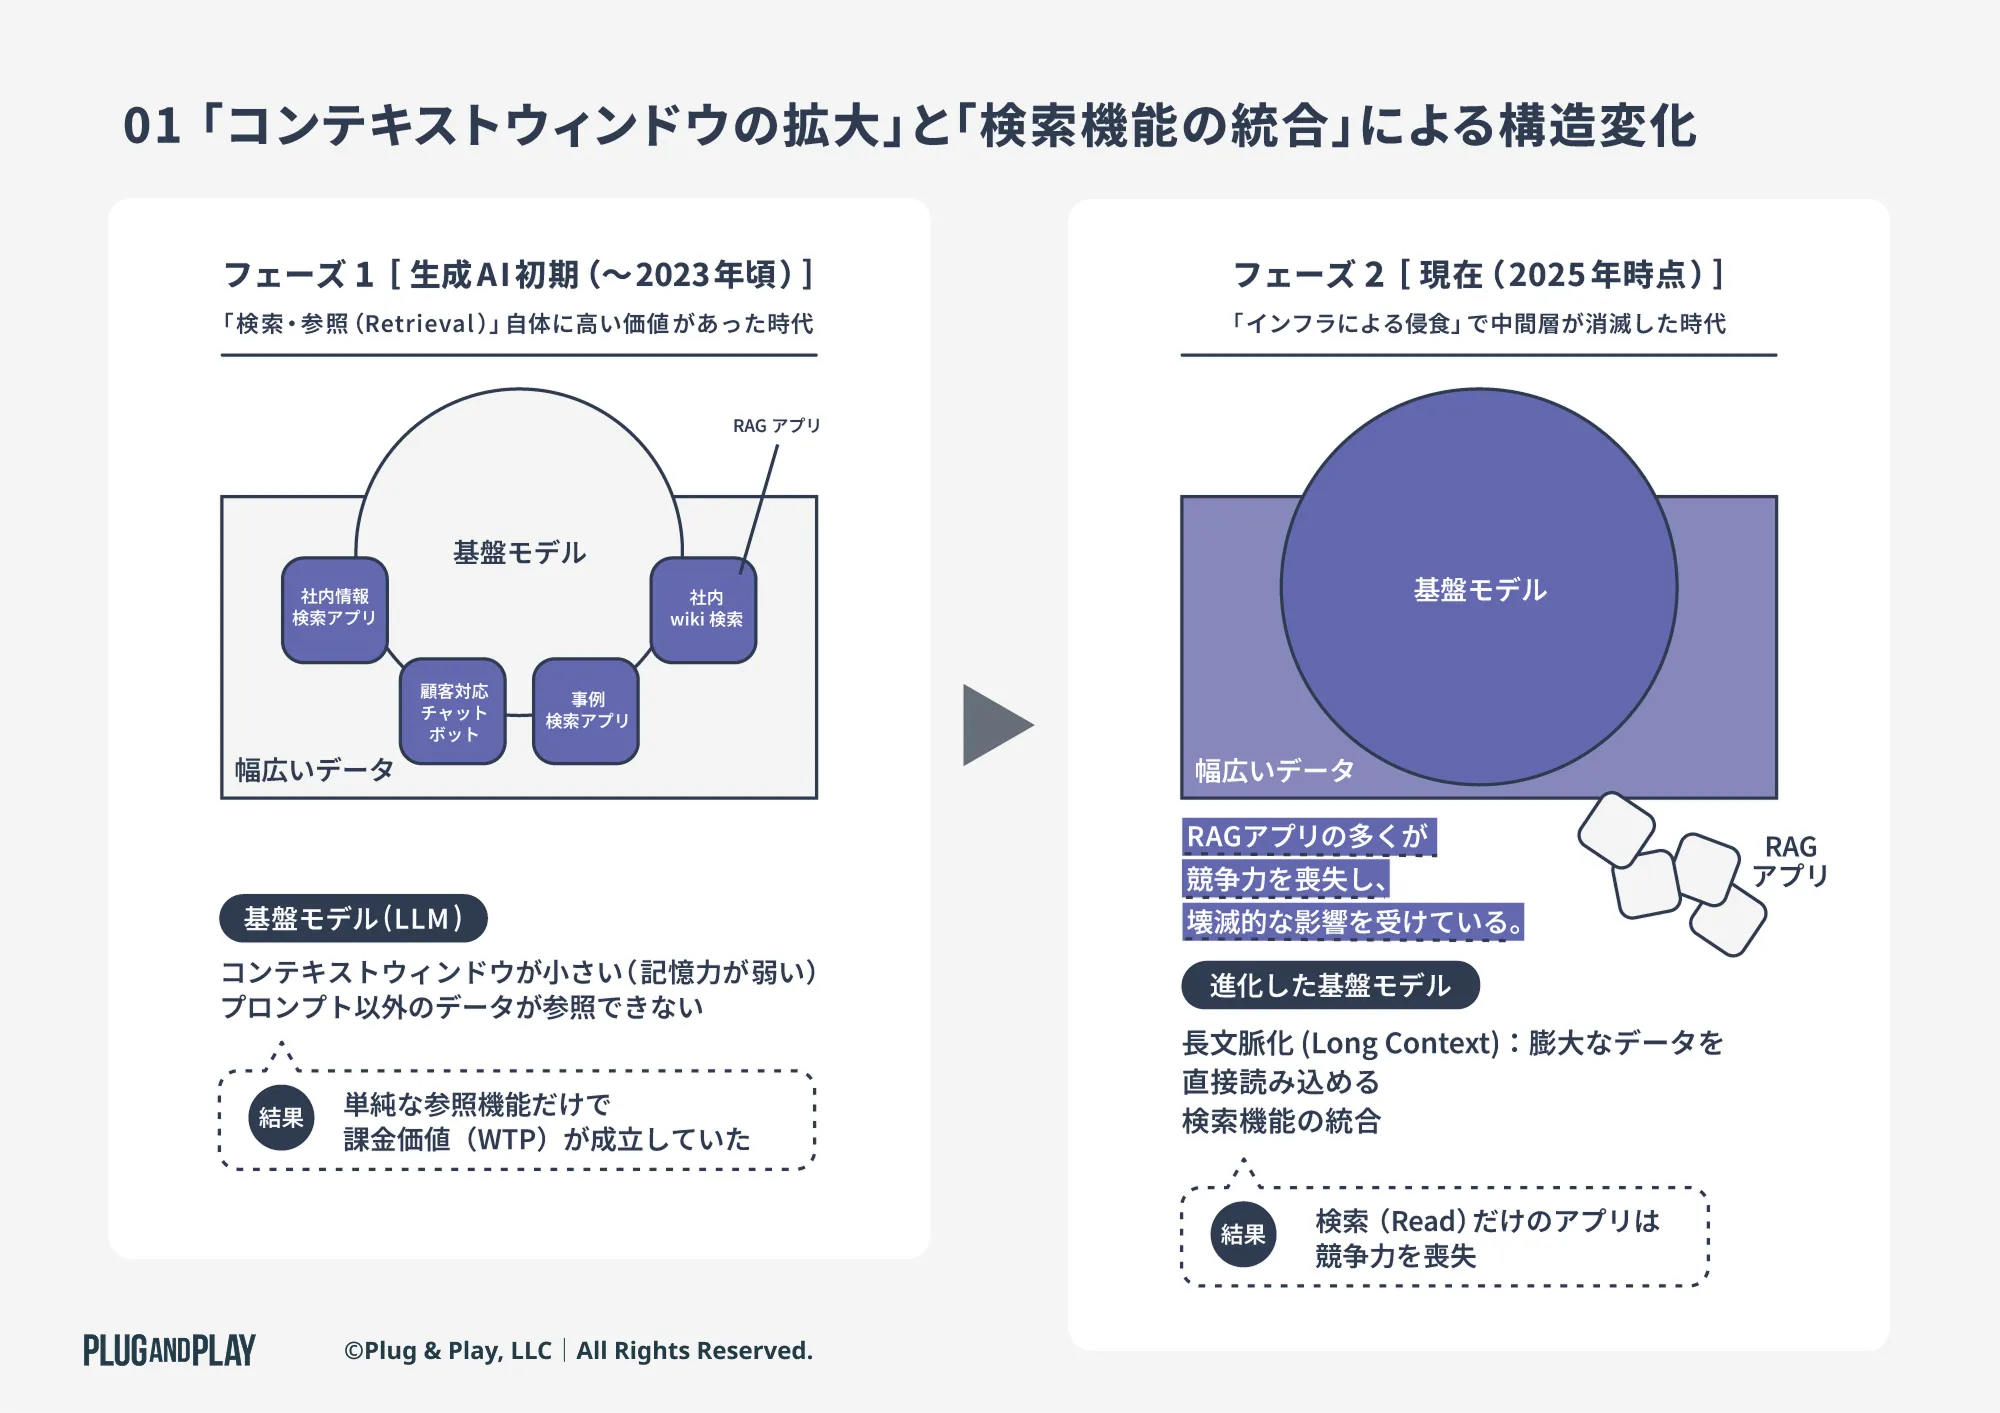
※弊社レポート「SaaSの淘汰からService as Softwareへ - AIスタートアップの持続的成長における3つの論点 : Plug and Play Startup Insight Report 2026」より引用。図番号は元レポートのまま。
ただ一方で、ユーザー側、つまり企業側の視点に立つと話は変わってきます。これまでの業務は導入したSaaSに合わせて構築されていて、データもSaaSの中に蓄積されているので、明日からいきなりAIに乗り換えるのは現実的には難しいと考えられます。既存のSaaSが持つ「アセット的な優位性」は依然として強く残っています。だから「SaaS is Dead」というよりは、AIとSaaSの組み合わせがどう最適化されていくか、というのが冷静な見方だと考えています。
桂本: その視点は、日本市場ではさらに重要になりますよね。アメリカは「業務をソフトウェアに合わせる」という考え方が強いです。だからプログラマーが業務を設計し、SaaSがそのまま業務プロセスに乗ります。でも日本は逆で、各会社の業務に合わせてSaaSを埋め込まないと回らない状況です。だからSIerが手厚く入って今の業務プロセスを分析して、SaaSを実装する必要があって、そもそもアメリカとは構造が大きく違います。
その結果、日本のSaaSは各社の業務に深く埋め込まれているので、スイッチングコストがアメリカよりはるかに高い状況です。逆説的ですが、日本の方がSaaSは生き残りやすい構造にあるとも言えます。アメリカの方が、むしろAIネイティブなソリューションへの置き換えが速く進む可能性が高いと考えています。
相馬: そうですね。実際、シリコンバレーの議論を見ていると、ホリゾンタル(水平型)SaaSが浅い領域で勝ちきれない、という現実が一段とはっきりしてきています。だから今は、より深い領域に掘り込む方向にシフトしています。Anthropicの「Claude Code」のようなプラグイン型の現実解が出てきているのは、その象徴だと思います。
💡 SaaSの淘汰、「LLMラッパー」の生存戦略、そしてService as Softwareへの移行については、Startup Insight Report 2026 で詳述しています。
2. 米国型ROIは日本では通用しない - 「人を減らす」のではなく「価値を上げる」
相馬: 米国の議論を見ていると、AI導入は「レイオフ(人員削減)」とセットで語られることが多いですが、これは「このツールを入れればこれだけのコストが浮く」という、極めて分かりやすいROIの見込みが立つためです。Klarnaがカスタマーサービスのコストを取引あたり40%削減した、という事例もそうですね。
一方で、日本企業にこのロジックをそのまま持ち込んでも、解雇規制も文化も全く異なるためあまり本質的な議論にはなりません。むしろ、「このプロダクトを入れることで、これだけの付加価値が新しく生まれる」というトップライン側のROI設計にしないと、議論が前に進まないと感じています。
桂本: まさにその通りで、私は実際にメガバンクをはじめとするさまざまな大手企業と議論させていただいていますが、「人員整理」という言葉はほぼ出てきません。代わりに出てくるのは「人の質を変えよう」「リスキリングをどう進めるか」という議論です。新卒採用の数を絞り始めている企業はありますが、ドラスティックな新陳代謝ではなく、長期的・段階的な変化を志向しているように見受けられます。
だから直近で大手企業が一番気にされているのは、現職従業員に対する心理的安全性をどうアナウンスするか、そしてAIで浮いたリソースをどう新しい付加価値業務にシフトさせるかの2点なんですよね。
相馬: ただ、そこには世代間の温度差という別の問題が生じます。AIに適応してどんどん効率化していける層と、従来の業務フローを守ろうとする層が組織内に同居していて、変化を嫌う層が権限を持っているとコンフリクトが起こります。その結果、優秀な若手や中堅が「ここでは話が通じない」と見切りをつけて流出してしまうリスクもあります。これはグローバルで見ても共通の課題ですが、日本では特に深刻になりやすい構造があると考えています。
桂本: 私の感覚では、ここで一番ダイナミックに動きそうなのが30代から40代前半の現場リーダー層です。すでに「主要な戦力が一気に抜けた」という話が、複数の大企業から聞こえています。彼らが魅力的な新興企業に移るのか、スタートアップに散るのか、あるいは個人でAIエージェントを駆使した小規模事業を立ち上げるのか ー この層の動きが、日本の大企業の競争力を左右するポイントになると見ています。
3. Vertical AIの本当の勝ち筋 - 「業界特化」から「企業特化」へ
桂本: 相馬さんのレポートで「Vertical AIのMoat(参入障壁)は何か」が論点として整理されていましたが、私は Verticalの粒度を「業界」ではなく「企業(Company specific)」まで掘り下げて考える必要がある と感じています。
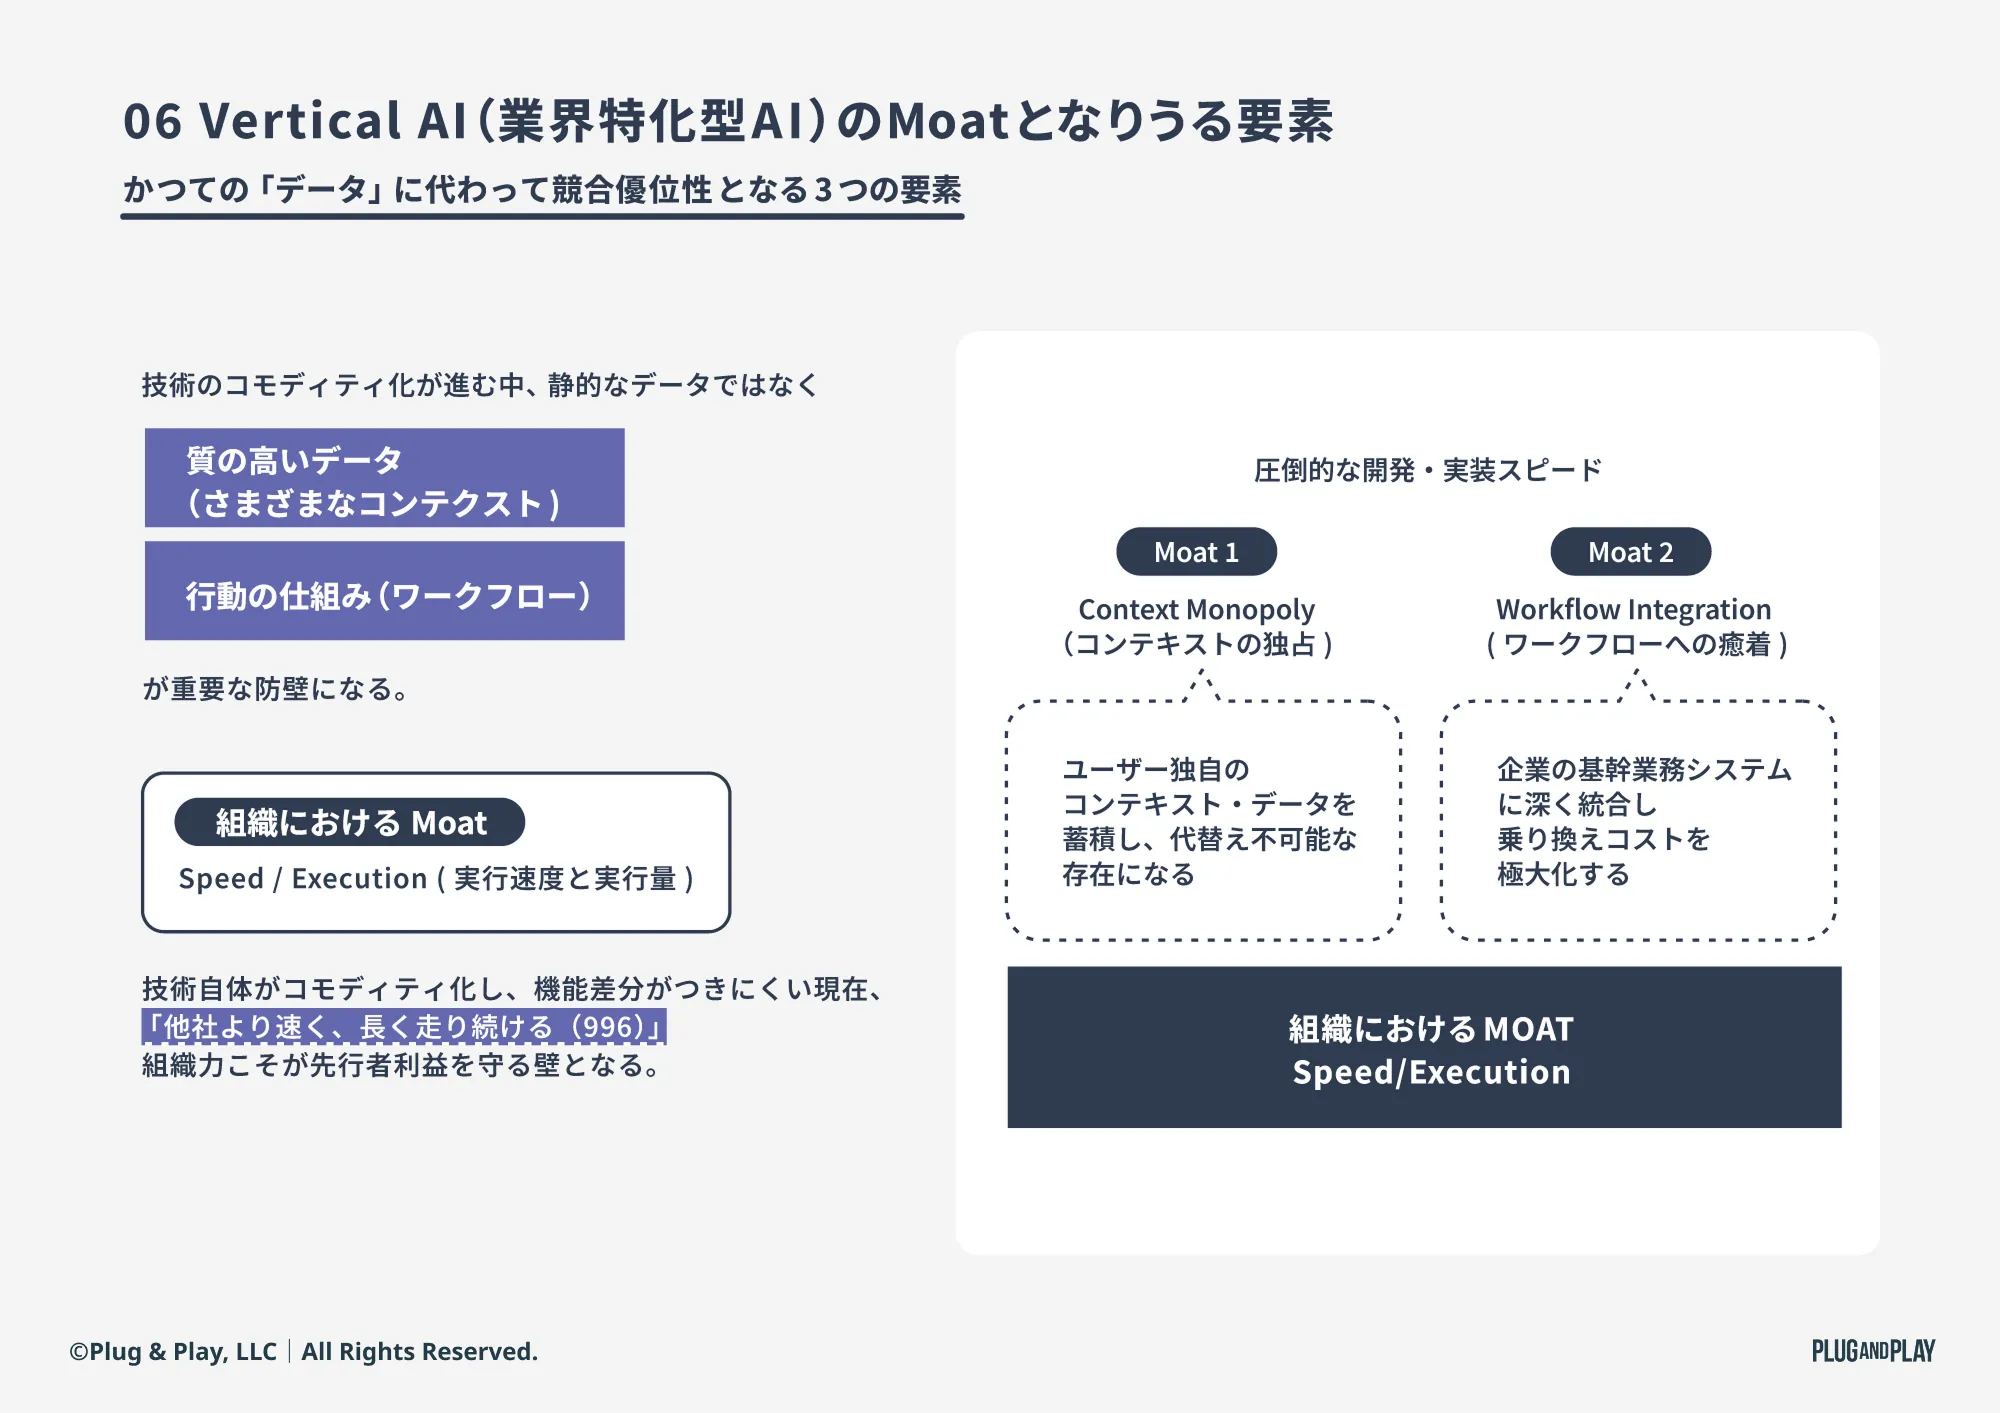
※弊社レポート「SaaSの淘汰からService as Softwareへ - AIスタートアップの持続的成長における3つの論点 : Plug and Play Startup Insight Report 2026」より引用。図番号は元レポートのまま。
例えば、メガバンク3行は、機能としてはほぼ同じ商業銀行業務を提供しています。しかし、データの作り方、組織構造、意思決定のプロセスは、微妙に、しかし決定的に異なります。だから「銀行業界向けAI」という汎用ソリューションでは、本当の意味で深く刺さらないと考えています。各社の内部データやワークフローに深く入り込んだ「A社仕様のAIソリューション」や「B社仕様のAI用データベース」のようなものが必要になってくるはずです。
相馬: それはレポートで触れた「組織の記憶(Institutional Memory)」の議論ともつながってきますね。a16zの『Big Ideas 2026』でも言及されていますが、静的な業界データはいずれLLMの学習アセットに飲み込まれるか、RAGで容易に参照可能になるため、永続的な差別化要因にはなり得ないと考えています。
真の競争優位は、ワークフローへの不可逆的な癒着 と、それに伴う コンテキストの独占 、そしてそれらを実現するスピードに集約されます。顧客企業固有の暗黙知、過去の意思決定の傾向、組織力学に基づく合意形成プロセスといった「組織の記憶」を日々の対話の中で吸い上げ、システム内に蓄積していくことーそれは使えば使うほど厚みを増し、AIの挙動をその企業専用に個別最適化していきます。
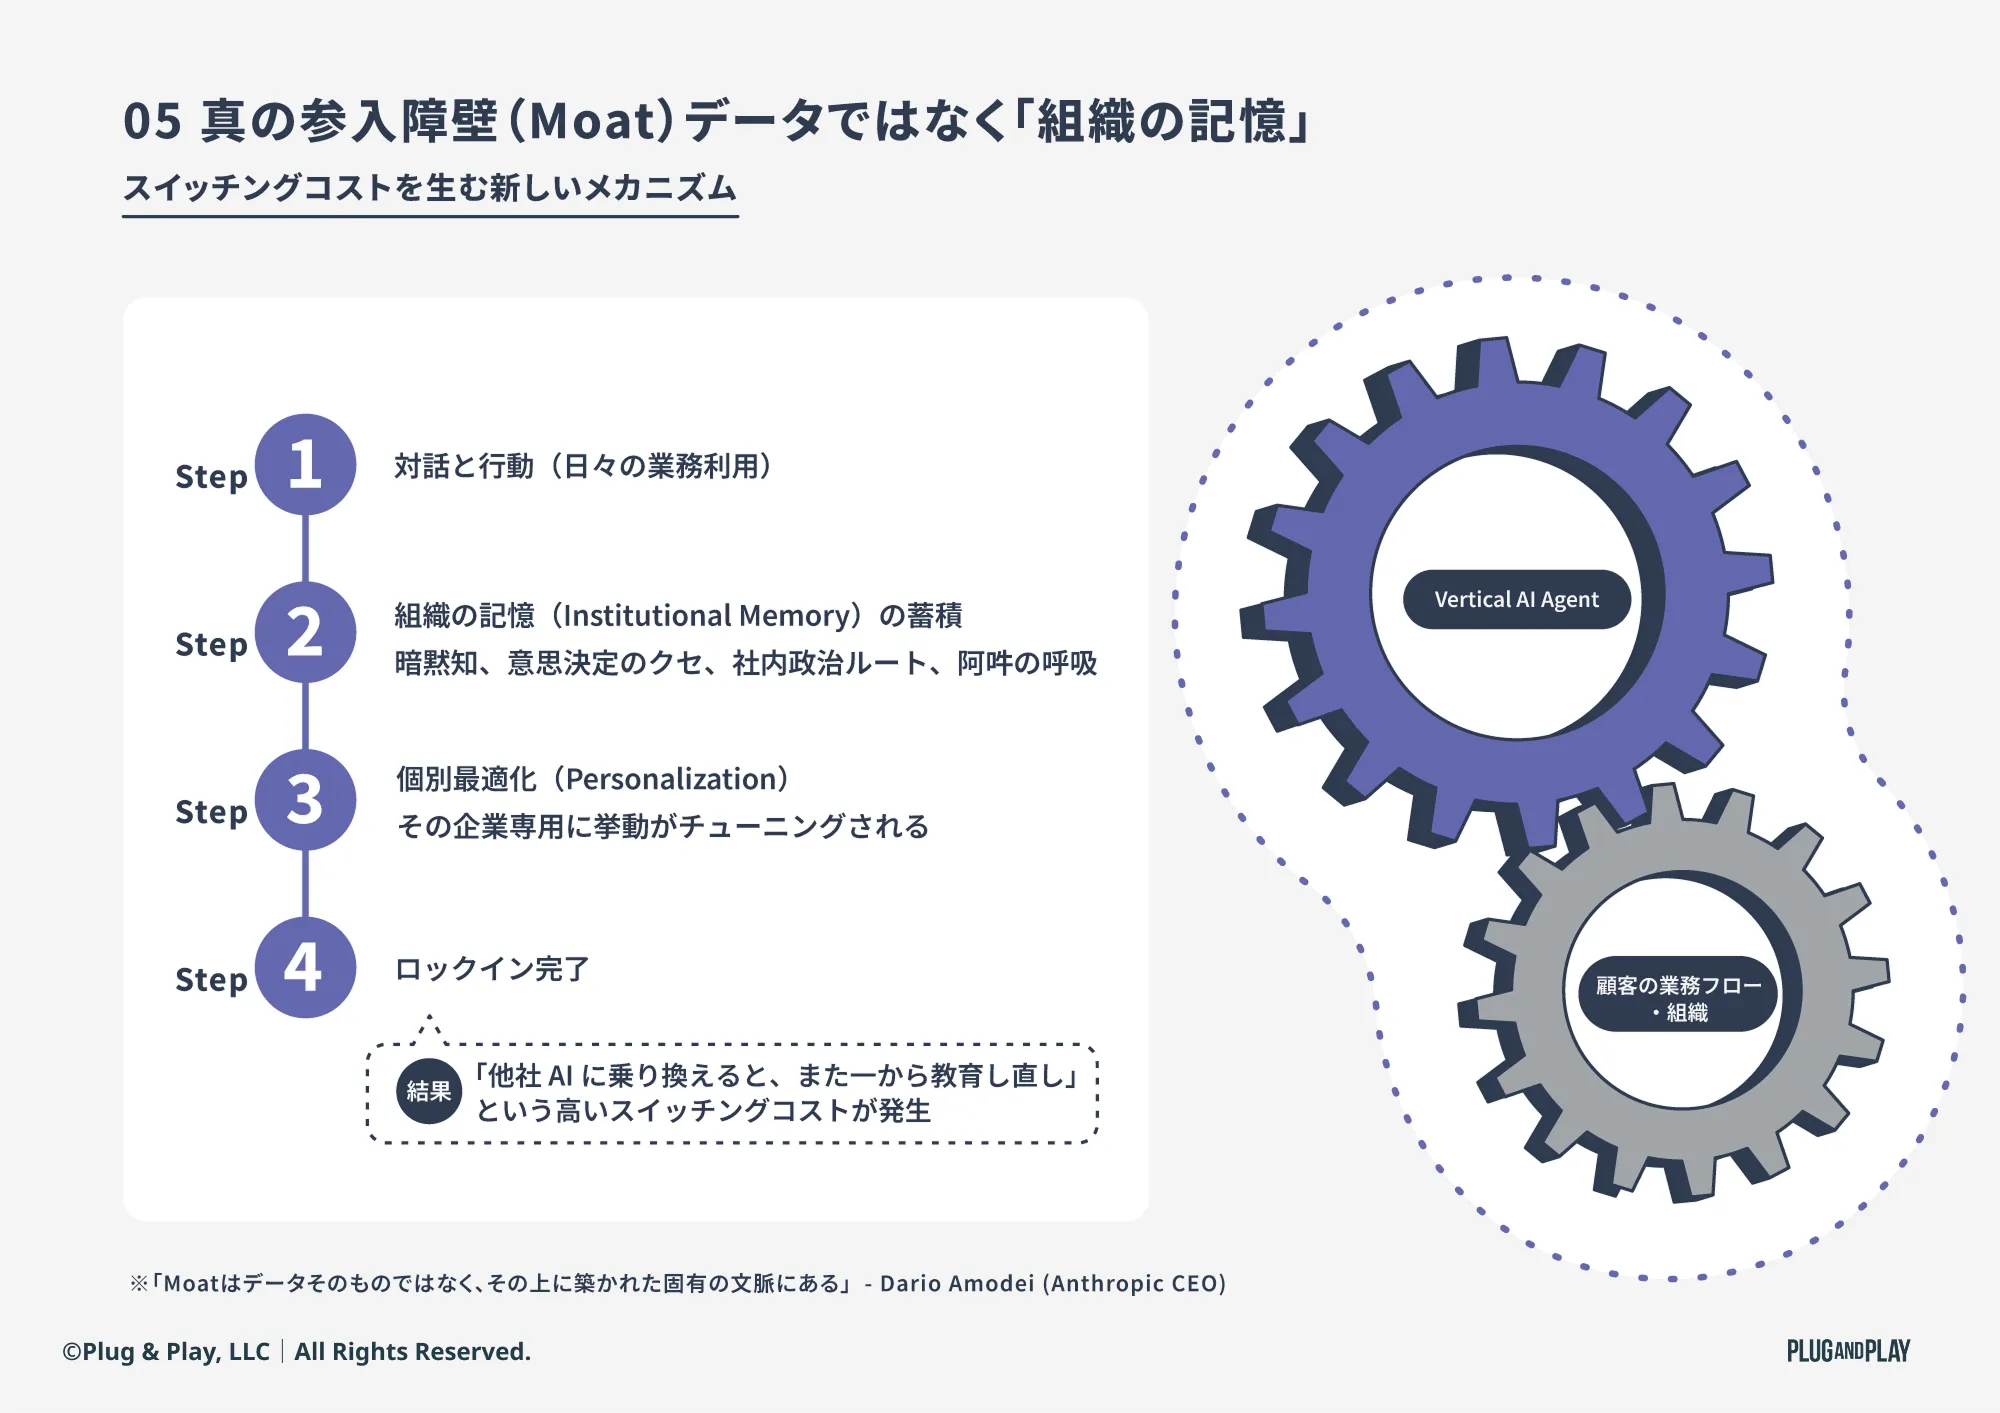
※弊社レポート「SaaSの淘汰からService as Softwareへ - AIスタートアップの持続的成長における3つの論点 : Plug and Play Startup Insight Report 2026」より引用。図番号は元レポートのまま。
桂本: 建設業界で動いているスタートアップを見ると、まさにこの方向で勝負しているように見受けられます。例えば、図面のチェックという業務はベテランの「勘と経験」に強く依存していますが、これをAIで再現しようとする会社や、KY(危険予知)活動の現場で言語化されない暗黙知をデータとコンテキストで掘り起こそうとする会社、あるいは労災につながる「不安全行動」をデータベース化しようとする会社など、ユースケースが極めて細かい粒度で立ち上がっています。
相馬: 暗黙知という観点では、米国では現場の情報を吸い上げてプラットフォームに載せていくプロダクトが一定の数で立ち上がっています。日本ではデータガバナンスの問題が厳しく、意思決定も遅いので、まだスタートアップは育ちきっていません。ただ裏を返せば、日本のデジタル化が遅れているからこそ、新しい「データの入り口」を作るスタートアップにとっては大きな勝機がある ということです。ウェアラブルカメラ、現場のマイク、新しいセンサー。アナログな現場の情報をどうデジタルデータとして吸い上げるか、ここの入り口部分のイノベーションがこれからもっと出てくると見ています。
桂本: オンデバイスAIやエッジAIの文脈とも重なりますね。ここまで来ると、日本の現場力はAI時代においても強力な武器になり得ると考えています。フィジカルAIへの期待が日本に集まっているのも、こうした文脈と地続きだと思います。
💡 Vertical AIの真のMoat、「組織の記憶」とNRR(売上継続維持率)の関係については、Startup Insight Report 2026 の第3章で詳述しています。
4. なぜ今、Plug and Play Japanは「AI Center of Excellence」を立ち上げるのか - 中立的なオーケストレーターという立ち位置
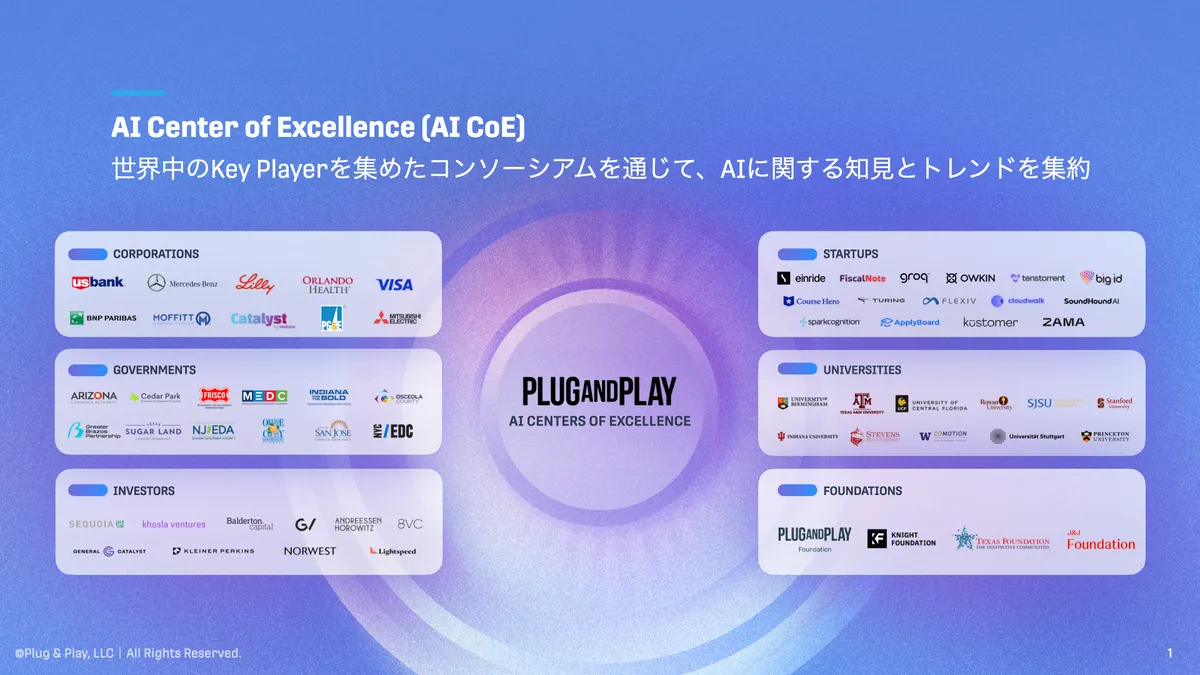
桂本: これまで議論してきたように、AI領域では非常に多くの切り口でサービスが立ち上がっており、大企業には無数のソリューションが提案されます。しかし、サービスを提供する企業はどうしても自社製品を売りたいバイアスから逃れられません。SIerも「人月商売」や「特定の系列」というしがらみから完全には自由になれないと考えています。その結果、大企業が「本当に自社に必要なものは何か」を客観的に判断するのは、極めて困難な状況になっています。
相馬: プロダクトを開発している当事者である以上、ビジネス上のインセンティブが働いてしまい、「中立的な助言」をすることは難しくなります。だからこそ、自社プロダクトを持たない第三者の価値が、これまで以上に高まると考えています。
Plug and Playは、シリコンバレー本社をはじめ世界60カ国に拠点を持ち、グローバルで投資・アクセラレーションの実績を蓄積してきました。VCとして毎日スタートアップを評価し続けている我々だからこそ、「この企業のこの課題には、A社のこの技術とB社のこのモデルを組み合わせるのが最適だ」 というフラットなアーキテクチャを描けると確信しています。
桂本:我々が提供したいのは、単なるスタートアップとのマッチングではなく、経営層・事業部門に対する「全体最適の意思決定支援」 です。
シリコンバレーの最先端トレンドをVenturesチームがリアルタイムで把握し、それを日本の大企業の現場課題にどう接続するか。「米国でこういう議論がある、だから日本でこうしましょう」という単純な輸入ではなく、日本の構造的な違いを踏まえた上で、本当に価値の出るアーキテクチャを描き、実装まで伴走する。これが私たちのミッションだと考えています。
相馬: セキュリティやガバナンスの設計も含めて、企業が安心してAIを使いこなせる「適切なガードレール」と、新しい価値を生み出す「攻めのシナリオ」、その両方を中立的な立場から提供していく。それを世界60カ国の知見と、日本の現場で積み上げてきた実装ノウハウの両輪で進められることこそがPlug and Play Japanの強みだと考えています。
おわりに
「SaaS is Dead」の議論が示したのは、ソフトウェアそのものの終焉ではなく、価値の評価軸の根本的な書き換えです。そしてその書き換えは、米国型のROIロジックをそのまま日本に適用することの限界も同時に明らかにしました。日本企業が持つ「現場の暗黙知」「複雑な商習慣」「組織の記憶」は、汎用モデルにとっては高い参入障壁である一方、Vertical AIにとっては最大の差別化資産にもなり得ます。問題は、それをどう設計し、どう実装し、どう責任範囲を拡大していくかです。
この問いに、自社プロダクトを持たない中立的な立場から伴走するのが、Plug and Play JapanのAI Center of Excellenceです。世界60カ国のグローバルネットワークから得られるリアルタイムなスタートアップ動向と、日本の大企業の現場で積み上げてきた実装ノウハウ。この両輪を回せる存在は、決して多くはありません。AI実装の意思決定で迷われている経営層・事業部門の方は、ぜひ一度ご相談ください。
AI CoEの詳細はこちら https://japan.plugandplaytechcenter.com/innovation-services/ai-coe
本記事で取り上げた3つの論点 ー「LLMラッパーの淘汰」「Service as Softwareへの移行」「Vertical AIのMoat」ー については、Plug and Play Startup Insight Report 2026 でさらに踏み込んだ分析を提供しています。本対談で気になった論点があれば、ぜひレポート本編でその背景となる議論をご確認ください。
📥 Startup Insight Report 2026 のダウンロードはこち